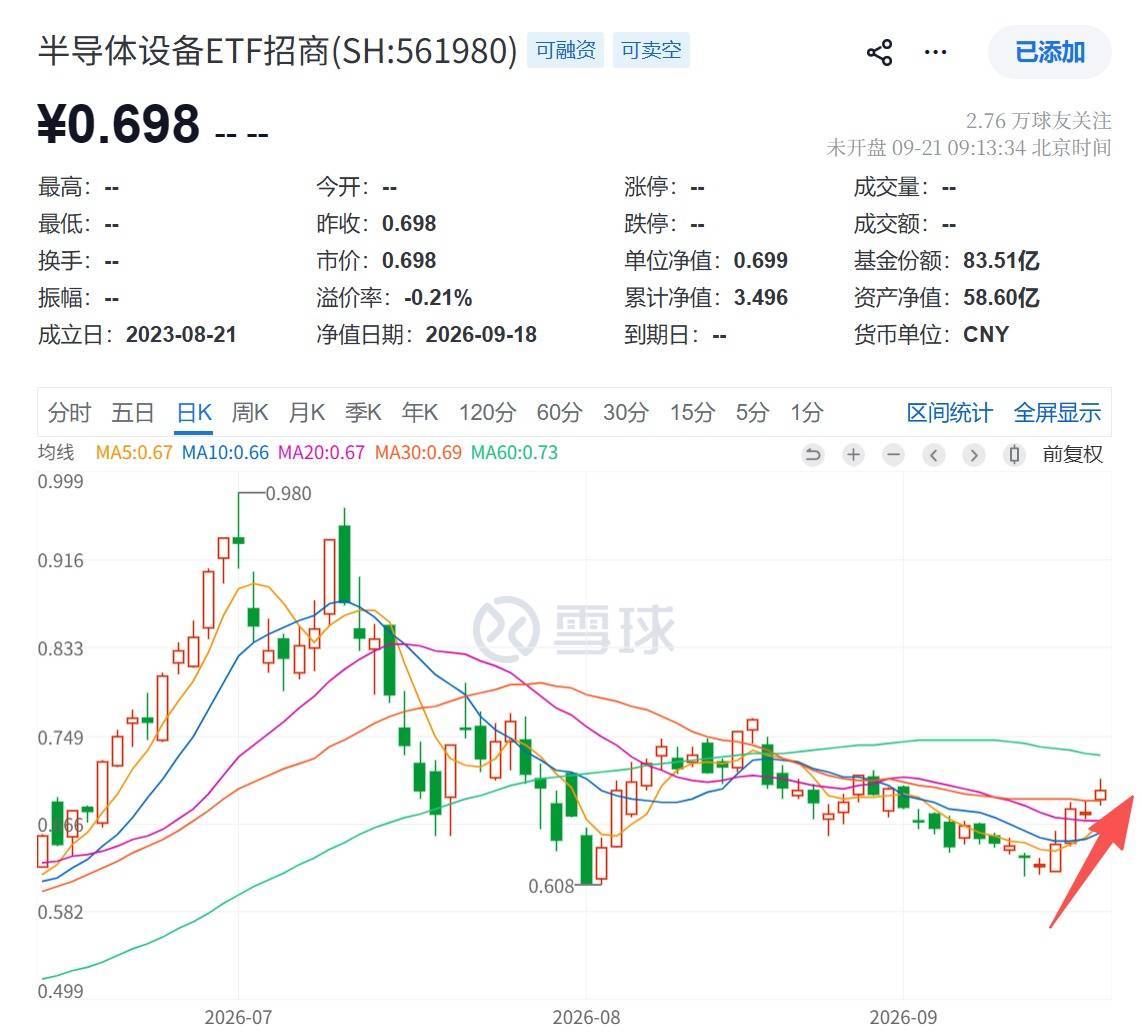
上周A股开启开刊行情,科技板块大幅反弹。半导体目的涨幅居前,半导体征战ETF招商(561980)标的指数单周高涨8%,为周度涨幅较大的目的之一、资金面达成特征剖判。
周末产业传来重磅利好。2026年9月20日,长鑫存储辞天下制造业大会上文牍第五代DRAM本事平台精采量产,同步展出两款基于该平台的24Gb LPDDR5X产物,均已过问畛域量产阶段。
搭载该产物的众人首款AI智能体手机努比亚NaviX Ultra同期发售,象征着国产高端存储芯片初次过问主流旗舰手机供应链。
中枢冲破:无EUV,靠拢1c
本次长鑫G5平台最值得平和的本事旅途是:未使用EUV、而是依靠DUV四重曝光本事,将内存阵列有源区半间距微缩至11.95纳米。按照DRAM行业定名旧例,这一数值已跨入1c工艺门槛——即三星、SK海力士和好意思光目客岁量产的主力工艺级别。
要害工艺参数同步走漏:存储电容深宽比达45:1,给与适配DRAM的高介电常数金属栅工艺,中枢功能区高度减轻至6762纳米——这些工艺组合将四重曝光带来的面积损失险些扫数对消,每片晶圆产出裸片数目较第四代平台栽植至少50%。
产物端,两款LPDDR5X单颗容量24Gb,较上一代栽植50%,其中10667Mbps速度版块已在努比亚旗舰机型实现国产初次量产垄断。此外,LPDDR6产物亦在大会初次公开展出,峰值速度12800Mbps,首批搭载于小米18 Fold。
产业真理:差距从“两代以上”收缩至“1-2代”
长鑫存储当今为众人第四大DRAM厂商,G5量产意味着其与海外三巨头的本事差距显赫收窄。行业评估以为,长鑫在制程节点上已过问三星、海力士1c工艺的对标区间。
需要客不雅看待的是,无EUV旅途的代价相通存在:掩膜层数更多、良率戒指更难,每比特成本仍高于三巨头。HBM等高端领域尚未冲破。G5的价值在于以可得征战实现了等效制程,而非全面追平。
从产业节律看,G5平台闇练及良率爬坡,将为HBM、DDR6、LPDDR6等更高端产物的开发迭代提供工艺基础,推动产物结构与价值量朝上搬动。
老本市集方面,本年7月27日长鑫精采登陆科创板,以579亿元募资畛域成为科创板史上最大IPO。2026年H1营收1503.1亿元、同比+873.64%,归母净利润776.05亿元、抹平确立来一起耗损,在功绩达成上与本事冲破同步。
产业传导:多家征战、材料厂商卡位长鑫供应链
值得指出的,长鑫DRAM能以DUV多重曝光达到海外主流工艺的等效水平,后续若以这种身手可滚动为可合手续的产能延伸,将在本事旅途跑通的基础上造成扩产详情趣。
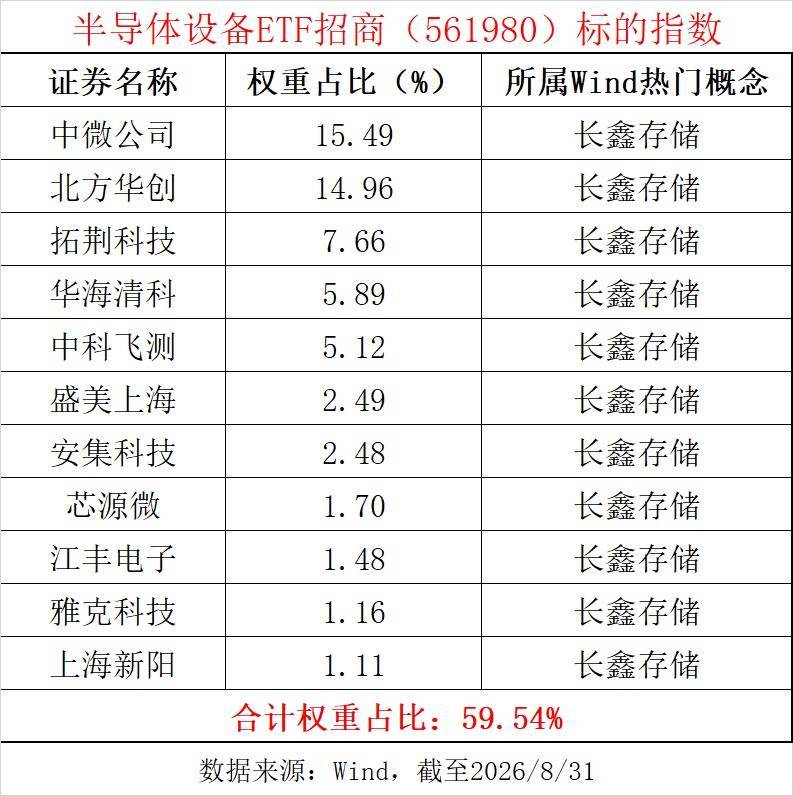
按照Wind所属热点想法分辨,甩手8月底,半导体征战ETF招商(561980)标的指数“长鑫存储”想法含量高达60%,多家要素股在长鑫供应链中处于中枢卡位。
1.朔方华创向长鑫供应刻蚀、薄膜千里积、热惩办、清洗等多类征战,其中12寸TSV征战已闇练并大皆量出货。
2.中微公司的电容耦合等离子体刻蚀机已在长鑫DRAM多个要害制程中批量垄断,下一代高妙宽比刻蚀机型正在产线考证。
3.拓荆科技是长鑫中枢薄膜征战供应商,PECVD/ALD/SACVD征战已在产线批量垄断。
4.雅克科技在长鑫先行者体采购份额中占比60%以上,其中17nm DRAM制程所用的High-k先行者体为独家供应等等。
摩根大通瞻望,受惠于长鑫存储及长江存储IPO推动,腹地晶圆厂征战供货商的内存及先进逻辑需求在2026年将分别按年增长卓越50%及30%,2027年将有进一步上起飞间。
该机构还指出,跟着原土着工智能芯片产量从2026年下半年开动加多,后端征战供货商亦可受惠于先进封装、测试等增量需求。半导体征战公司增长能见度延长有助复旧板块估值防守高位。
贵府涌现,半导体征战ETF招商(561980)追踪中证半导,朔方华创、中微公司、雅克科技等半导体征战材料占比高达80%,同期布局寒武纪、海光信息、中芯海外等算力芯片与晶圆制造龙头(20%),甩手9月18日2020年来累涨469%云开体育,大幅最初半导体材料征战(348%)、科创芯片(298%)等同类指数,高弹性特征凸起。
开yun体育网 作家:刘婧汐 剪辑:陶力,张伟贤 山姆会员商店首席采购官、沃尔玛商店首席采购官东说念主选落定。 沃尔玛中国今天晓示,山姆会员商店首席采购官将由现任好意思国山姆会员商店非食物采购高档副总裁Sean Jackson担任,沃尔玛商店首席采购官将由现任沃尔玛中国副总裁、山姆会员商店非食物采购防范东说念主Amber Bynum担任。 山姆会员商店首席采购官Sean Jackson领有向上17年的山姆会员商店(Sam's Club)任职阅历。加入沃尔玛中国团队前,Sean防范好意思国山姆会
查看更多->
证券代码:603916证券简称:苏博特公告编号:2025-059转债代码:113650转债简称:博22转债江苏苏博特新材料股份有限公司对于“博22转债”展望触发转股价钱向下修正条件的教唆性公告本公司董事会及合座董事保证本公告试验不存在职何造作纪录、误导性讲解偶然紧要遗漏,并对其试验的竟然性、准确性和齐全性承担个别及连带包袱。进军试验教唆:?股票代码:603916?股票简称:苏博特?债券代码:113650?债券简称:博22转债?转股价:23.15元/股?转股期间:2023年1月7日至2028年6
查看更多->
证券代码:300453证券简称:三鑫医疗公告编号:2025-064江西三鑫医疗科技股份有限公司对于向不特定对象刊行可休养公司债券央求得回深圳证券来回所受理的公告本公司及董事会整体成员保证公告实质信得过、准确和好意思满,莫得格外纪录、误导性答复或要紧遗漏。江西三鑫医疗科技股份有限公司(以下简称“公司”)于2025年10月28日收到深圳证券来回所出具的《对于受理江西三鑫医疗科技股份有限公司向不特定对象刊行可休养公司债券央求文献的示知》(深证上审[2025]209号),深圳证券来回所对公司报送的向不
查看更多->